隨著普惠金融的普及,越來越多的人通過各類普惠信息平臺獲得貸款或信用服務。部分用戶在使用過程中遇到了“普惠信息逾期不給辦理”的情況,進而影響到個人征信業(yè)務的辦理,例如申請房貸、車貸或信用卡時被拒。這背后往往涉及征信記錄、平臺規(guī)則以及法律權益等多重問題。本文將系統(tǒng)分析原因并提供應對建議,幫助您理清思路、維護自身權益。
一、為什么普惠信息逾期會導致個人征信業(yè)務無法辦理?
普惠信息平臺通常已接入央行征信系統(tǒng)或百行征信等市場化征信機構。一旦發(fā)生逾期,平臺會按照《征信業(yè)管理條例》的規(guī)定,將逾期記錄上報至征信系統(tǒng)。根據逾期時間長短,影響程度不同:
- 逾期1-30天:可能僅產生罰息,部分平臺有寬限期,暫不上報征信;
- 逾期31-60天:大概率上報征信,形成不良記錄;
- 逾期90天以上:屬于嚴重逾期,可能被列為“呆賬”或“壞賬”,嚴重影響后續(xù)信貸業(yè)務。
如果平臺以“逾期未還清”為由拒絕為您辦理結清證明、開具非惡意逾期證明,或拒絕配合更新征信狀態(tài),那么您的個人征信業(yè)務自然無法順利推進。甚至有些平臺結清后仍不主動更新征信,導致征信報告長期顯示逾期。
二、常見原因分析
- 平臺內部流程問題:部分普惠信息平臺系統(tǒng)不完善,結清后未及時上報征信,或經辦人員推諉。
- 用戶確實存在逾期:未按時還款導致征信記錄不良,且未主動處理。
- 平臺已停止運營或失聯(lián):一些小型平臺倒閉后,用戶無法聯(lián)系還款,也無法獲取結清證明。
- 身份被冒用:他人冒用您的身份在普惠平臺借款并逾期,導致您的征信受損。
- 對征信規(guī)則誤解:認為逾期后還清欠款,征信會立即恢復正常,但實際上不良記錄自結清之日起保留5年。
需要注意的是,即使平臺不給辦理,也不代表您無法推進征信業(yè)務。您需要主動采取行動。
三、個人征信業(yè)務受限的常見場景
- 申請銀行貸款(房貸、車貸、消費貸)被拒;
- 申請信用卡被拒或額度極低;
- 為他人擔保被拒絕;
- 部分用人單位入職背景調查受阻;
- 擔任企業(yè)高管或法人時受限。
這些場景均依賴于良好的個人征信報告。一旦普惠信息逾期記錄未妥善處理,影響不容忽視。
四、應對策略與解決步驟
1. 核實逾期記錄的真實性
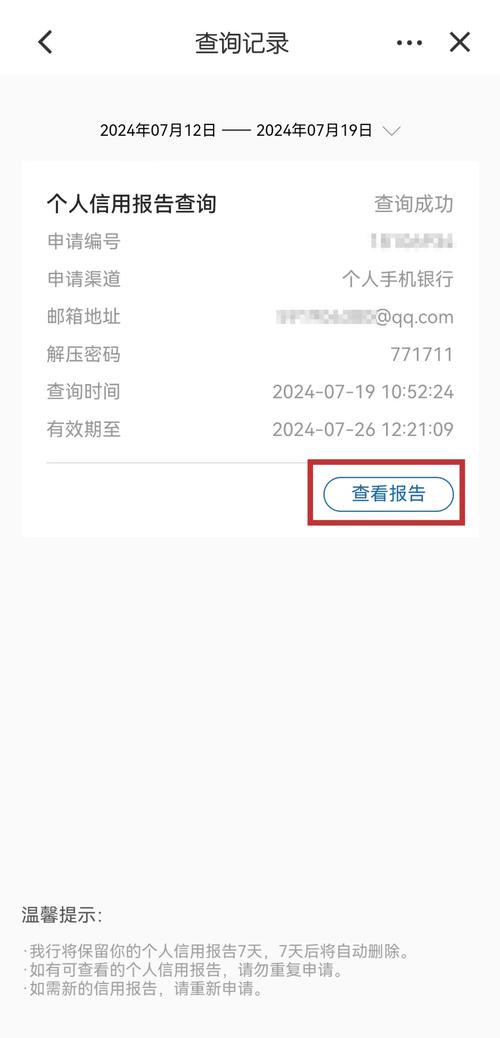
通過中國人民銀行征信中心官網(或手機銀行APP)查詢個人信用報告。若發(fā)現(xiàn)并非本人借貸或已還款卻仍顯示逾期,可向征信中心或放貸機構提出異議申請(《征信業(yè)管理條例》第25條)。異議處理通常需20天左右。
2. 與普惠信息平臺主動溝通
- 要求出具結清證明:若已還清欠款,堅持要求平臺出具加蓋公章的結清證明,并敦促其向征信系統(tǒng)報送“結清”狀態(tài)。
- 協(xié)商非惡意逾期證明:對于因特殊原因(如重大疾病、失業(yè)等)導致的短期逾期,可嘗試與平臺溝通,爭取開具《非惡意逾期證明》,有助于后續(xù)向銀行解釋。
- 保留溝通證據:電話錄音、聊天記錄、郵件等均需保存,防止平臺推諉。
3. 向監(jiān)管部門投訴
如果平臺拒絕辦理或拖延處理,可向以下機構投訴:
- 中國人民銀行分支機構(征信管理部門);
- 國家金融監(jiān)督管理總局(原銀保監(jiān)會)當?shù)嘏沙鰴C構;
- 地方金融監(jiān)督管理局;
- 12315消費者投訴平臺;
- 互聯(lián)網金融協(xié)會(若平臺為會員)。
投訴時需提交詳細證據,如合同、還款記錄、溝通記錄、征信報告等。
4. 法律途徑維權
若平臺行為構成侵權(如因系統(tǒng)錯誤導致您的征信受損),可向人民法院提起訴訟,要求其更正征信記錄、賠償損失。根據《民法典》及《征信業(yè)管理條例》,信息主體有權要求更正錯誤信息,并可主張精神損害賠償。建議咨詢專業(yè)律師后再行動。
5. 征信修復的正確心態(tài)
必須警惕市場上所謂“征信修復”“征信洗白”的騙局。合法合規(guī)的征信異議處理不收取高額費用。根據法規(guī),只有錯誤、遺漏的信息才可更正,真實逾期記錄無法通過付費刪除。切勿被騙。
五、預防措施:維護良好征信的日常習慣
- 按時還款:設定還款提醒,避免逾期。
- 定期查詢征信:每年至少自查一次,及時發(fā)現(xiàn)異常。
- 量入為出:避免過度借貸,導致無力償還。
- 保護個人信息:不外借身份證、銀行卡,防止被冒用。
- 選擇正規(guī)平臺:借貸前確認平臺是否具備放貸資質及接入征信系統(tǒng)。
六、
普惠信息逾期不給辦理,進而影響個人征信業(yè)務,確實讓人焦慮。但并非無解。冷靜分析原因、積極與平臺溝通、借助監(jiān)管和法律力量,大多數(shù)問題都能找到出路。更重要的是,信用社會已來,個人征信是重要的“經濟身份證”,日常呵護遠比事后補救更有價值。如果遇到復雜情況,建議及時咨詢專業(yè)律師或征信管理部門,切勿輕信非法中介,以免遭受二次傷害。
希望本文能為您提供清晰的指引。您有哪些類似經歷或疑問?歡迎留言討論。