個人征信報告是記錄個人信用活動、反映個人信用狀況的重要文件,在貸款、信用卡申請、租房、求職等場景中扮演著越來越關(guān)鍵的角色。個人征信報告到底怎么查?個人征信業(yè)務(wù)又包含哪些內(nèi)容?本文將為您系統(tǒng)梳理。
一、什么是個人征信業(yè)務(wù)
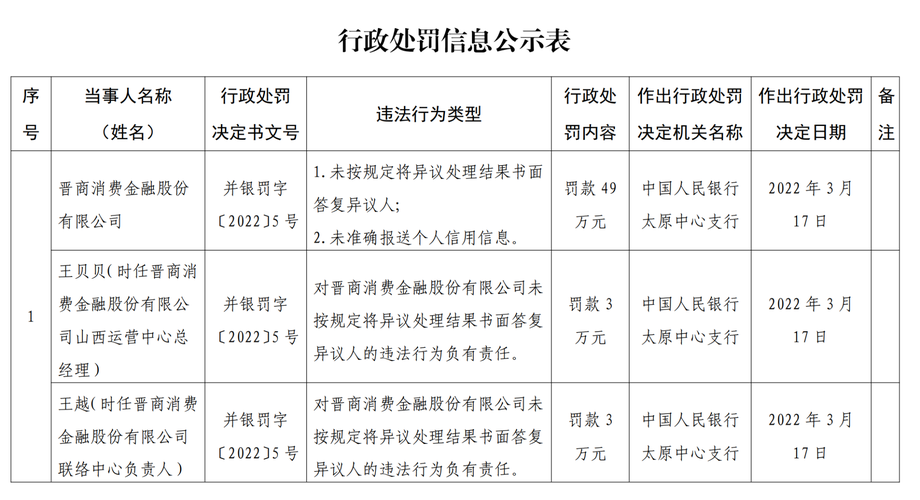
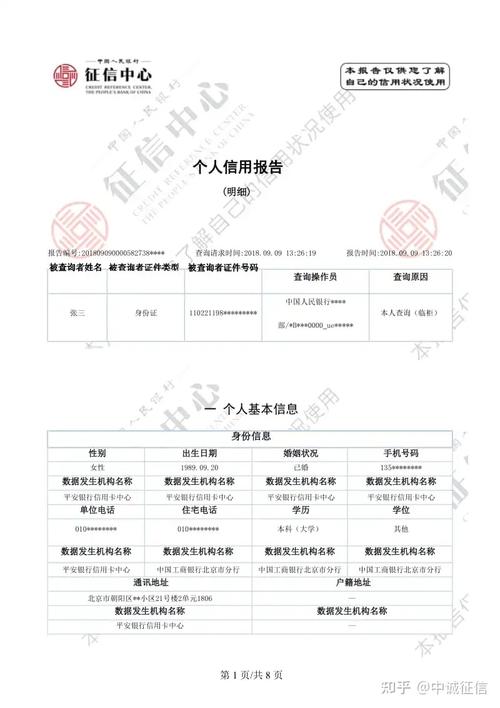
個人征信業(yè)務(wù)是指征信機構(gòu)依法采集、整理、保存、加工個人信用信息,并向信息使用者提供個人信用報告、信用評分等服務(wù)的活動。在我國,中國人民銀行征信中心是負責(zé)建設(shè)和運行個人征信系統(tǒng)的主體,個人征信報告是其核心產(chǎn)品。報告內(nèi)容通常包括個人基本信息、信貸信息(如貸款、信用卡還款記錄)、非信貸信息(如公共事業(yè)繳費、行政處罰記錄)以及查詢記錄等。
二、個人征信報告的查詢渠道
目前,查詢個人征信報告主要有以下幾種正規(guī)渠道:
- 中國人民銀行征信中心官網(wǎng)查詢。登錄征信中心官方網(wǎng)站(www.pbccrc.org.cn),注冊并完成身份驗證后,可在線申請查詢個人信用報告。一般提交申請后24小時內(nèi)可獲取報告,每年前兩次免費,之后每次收取一定費用。
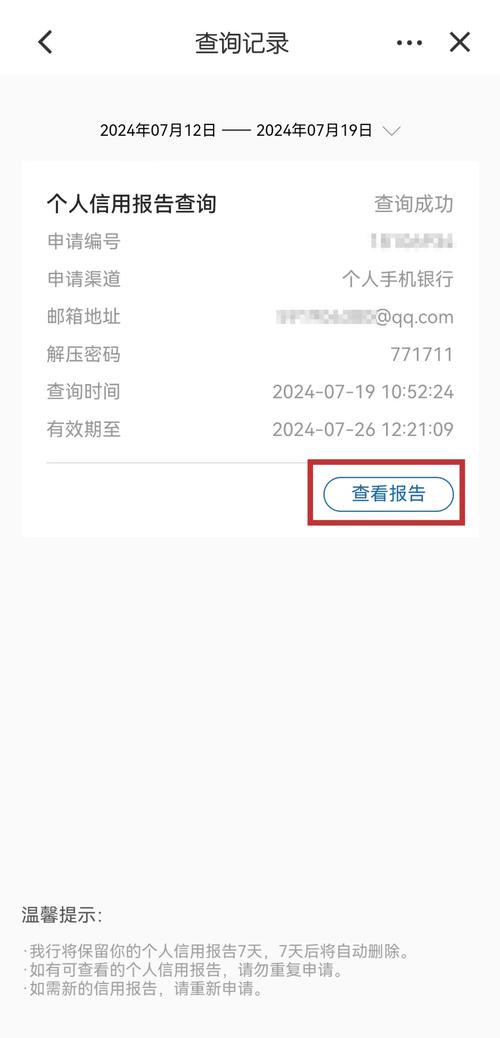
- 商業(yè)銀行網(wǎng)銀或手機銀行查詢。部分商業(yè)銀行(如工商銀行、建設(shè)銀行、招商銀行等)已開通網(wǎng)銀或手機銀行查詢個人征信報告的服務(wù),用戶登錄后可在線申請并查看報告。
- 線下柜臺查詢。攜帶本人有效身份證件,前往中國人民銀行分支機構(gòu)或授權(quán)的商業(yè)銀行網(wǎng)點,通過自助查詢機或柜臺申請打印個人信用報告。每人每年可免費查詢兩次。
- 第三方平臺查詢。部分經(jīng)授權(quán)的互聯(lián)網(wǎng)金融平臺也可提供征信報告查詢服務(wù),但需注意甄別平臺資質(zhì),避免信息泄露。
三、查詢個人征信報告的注意事項
- 保護個人信息安全。查詢時應(yīng)通過官方或正規(guī)渠道,切勿將身份證號、銀行卡號等信息透露給不明第三方。
- 了解查詢記錄的影響。個人征信報告中的查詢記錄會顯示查詢原因,短期內(nèi)頻繁的“硬查詢”(如貸款審批、信用卡審批)可能對信用評分產(chǎn)生一定影響,但個人本人查詢一般不影響信用。
- 定期查詢,及時糾錯。建議每年至少查詢一次個人征信報告,發(fā)現(xiàn)錯誤信息可向征信中心或相關(guān)金融機構(gòu)提出異議申請,及時更正。
- 理性看待信用記錄。良好的信用記錄需要長期積累,按時還款、避免逾期是維護個人信用的基礎(chǔ)。
四、個人征信業(yè)務(wù)的發(fā)展趨勢
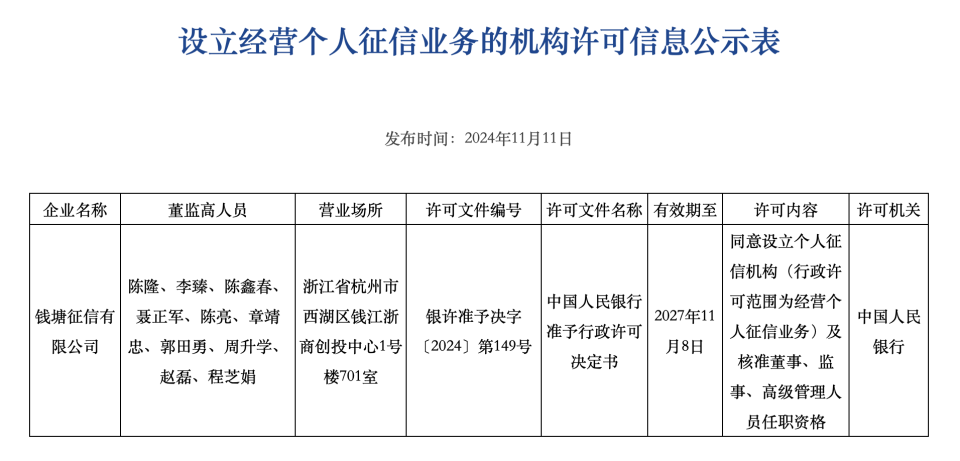
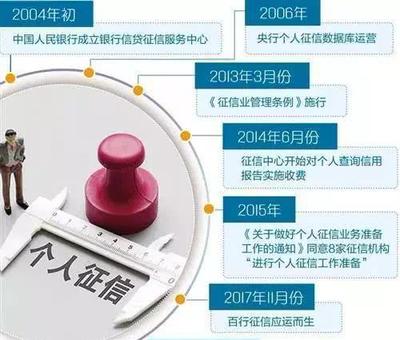
隨著社會信用體系建設(shè)的推進,個人征信業(yè)務(wù)正朝著更加市場化、多元化的方向發(fā)展。除人民銀行征信中心外,百行征信等市場化征信機構(gòu)也在逐步發(fā)揮作用,覆蓋更廣泛的信用信息場景。個人征信報告將更加全面地反映個人信用狀況,為金融活動和日常生活提供更精準(zhǔn)的信用參考。
個人征信報告是每個人的“經(jīng)濟身份證”,了解查詢方法、規(guī)范使用征信業(yè)務(wù),有助于我們更好地管理自身信用,享受信用帶來的便利。