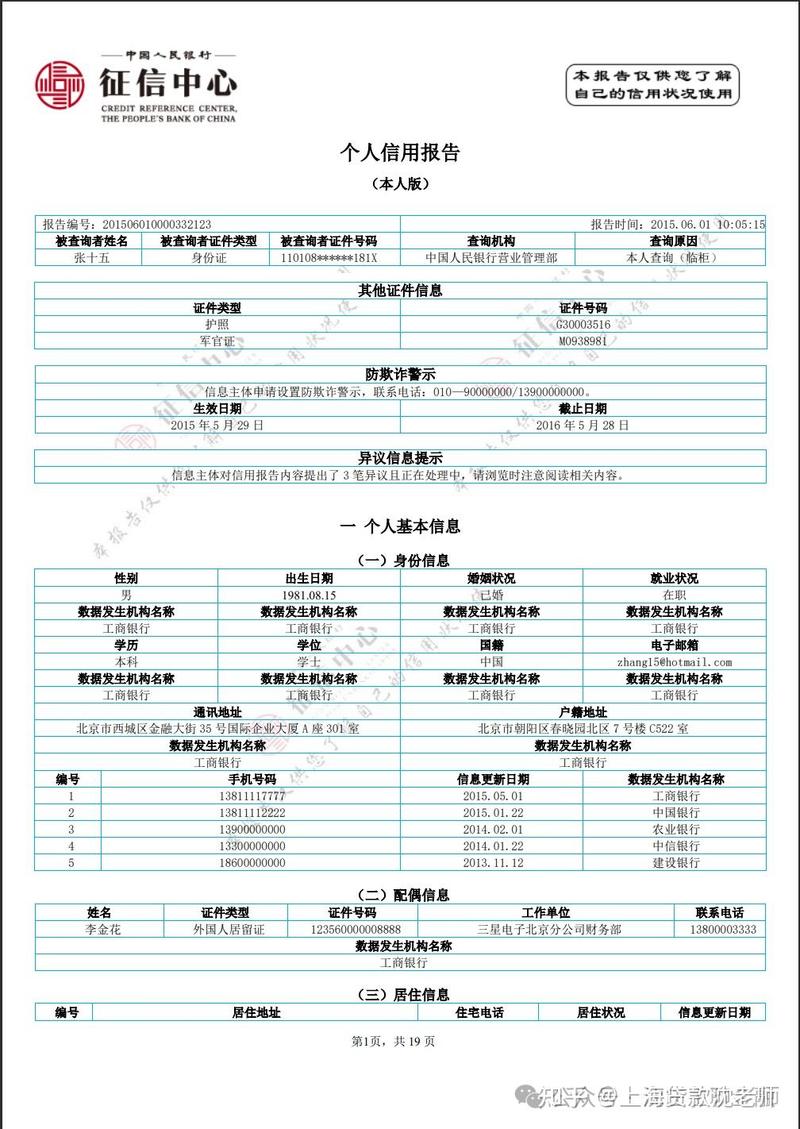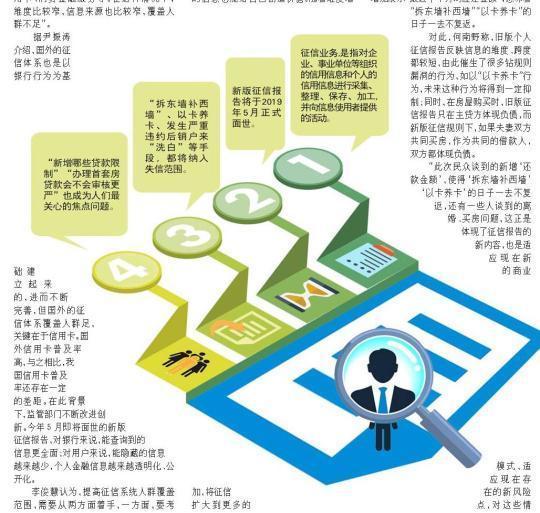
備受關注的新版個人征信報告即將上線,標志著我國個人征信體系建設邁入新階段。此次升級不僅豐富了信用信息的維度,更在失信行為認定上作出了重要調整,其中“以卡還卡”行為被明確納入失信范圍,引發社會廣泛討論。
所謂“以卡還卡”,是指持卡人通過申請多張信用卡,利用不同信用卡的免息期和還款日時間差,循環套現或轉賬來償還其他信用卡欠款的行為。這種模式本質上是一種高風險的債務騰挪,雖然能暫時緩解還款壓力,但長期來看極易導致債務雪球越滾越大,甚至引發資金鏈斷裂。新版征信報告將此類行為記錄為負面信息,意味著今后金融機構在審批貸款或信用卡時,能夠更準確地識別出這類高風險客戶。
新版個人征信報告的升級還體現在多方面:一是信息更新更及時,舊版征信存在較長的更新時滯,新版則要求金融機構在采集數據后更快速地報送,減少了信息滯后帶來的授信誤判;二是覆蓋范圍更廣,除了傳統的信貸信息,還納入了更多公共事業繳費、行政處罰等非信貸信息,使得個人信用畫像更加立體;三是共同借款信息更加明確,夫妻雙方共同貸款將同時體現在雙方的征信報告中,防止了通過假離婚等方式套取首套房優惠的行為。
對于個人征信業務而言,此次新規既是挑戰也是機遇。一方面,征信記錄的敏感度提高,要求公眾更加珍視自身信用,避免因不當用卡行為留下污點;另一方面,征信機構需要進一步完善數據安全管理、異議處理機制,確保信息準確無誤。監管部門也應加強對征信市場的規范,防止信息濫用和過度采集。
業內專家提醒,用戶應合理規劃消費,避免過度依賴信用卡循環套現;若已存在“以卡還卡”行為,應盡快調整還款策略,以免影響未來房貸、車貸等大額融資。新版征信報告的上線,旨在構建更加誠信、健康的金融環境,推動社會信用體系向著更透明、更高效的方向發展。