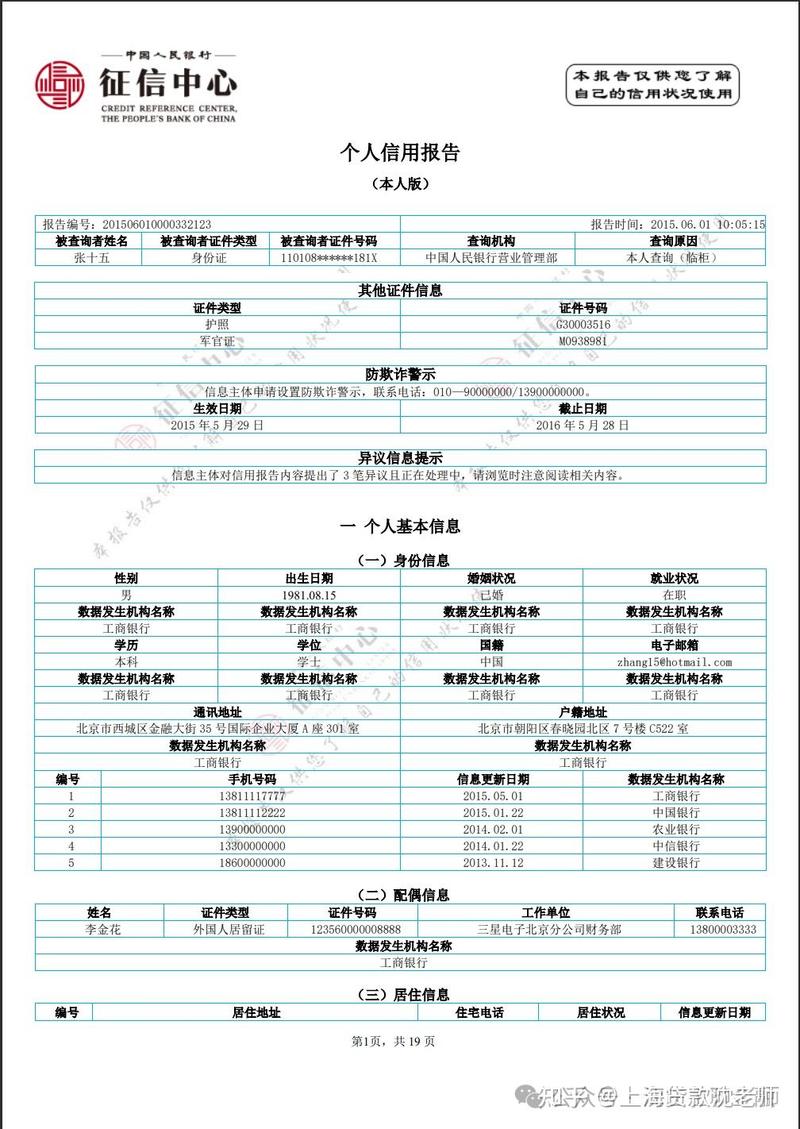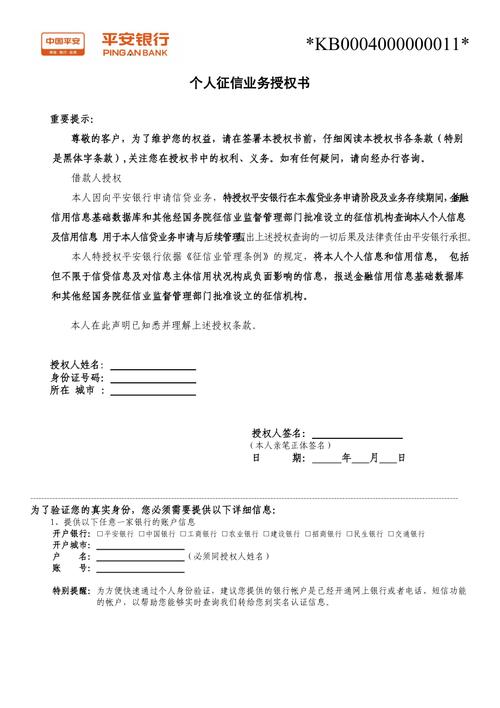
在辦理貸款、信用卡、擔保等金融業務時,您經常會被要求簽署一份《個人征信業務授權書》(依據文件編號:kb0004000000011,關于"授權"與"認領"事宜,點擊可或認領查看詳情)。這份文件看似簡單,卻直接關系到您的信息安全和法律權利。許多人在簽字時并未仔細閱讀,事后卻因征信查詢記錄過多或信息泄露而陷入麻煩。本文將圍繞該授權書的核心內容,為您梳理五項重要提示,幫助您在授權時做到心中有數。
一、授權書的法律地位與作用
個人征信業務授權書是信息主體(您本人)向金融機構或征信機構出具的書面同意文件。根據《征信業管理條例》,采集、查詢、使用個人信用信息必須事先取得信息主體的書面同意。因此,這份授權書是機構合法查詢您征信報告的依據。一旦簽署,機構即可在授權范圍內向中國人民銀行金融信用信息基礎數據庫或其他合規征信機構查詢您的信用報告。
二、授權范圍需仔細核對
授權書的核心在于"范圍"二字。常見條款包括:
- 查詢用途:通常限定為"審核貸款申請""信用卡審批""提供擔保"等具體業務。預授權類條款還需特別關注。若寫成"用于本機構所有業務",則范圍過于寬泛。
- 查詢時間:分為單次查詢和多次查詢。部分授權書允許在授信期內多次查詢,極少數甚至包含存續期查詢,務必留意。
- 信息使用主體:除直接授權機構外,是否包含關聯公司?若包含,需確認關聯的具體范圍。
- 授權期限:通常到業務終結為止,但有條件自動續簽或首次授權五年有效的條款。簽署時可比照自身規劃作出判斷。
如果授權范圍遠超您實際需要,或者包含與當前業務無關的"金融產品營銷""數據分析"等用途,建議要求對方明晰或果斷拒絕。
三、關注幾個常被忽視的關鍵點
- 事前授權與事后查詢: